
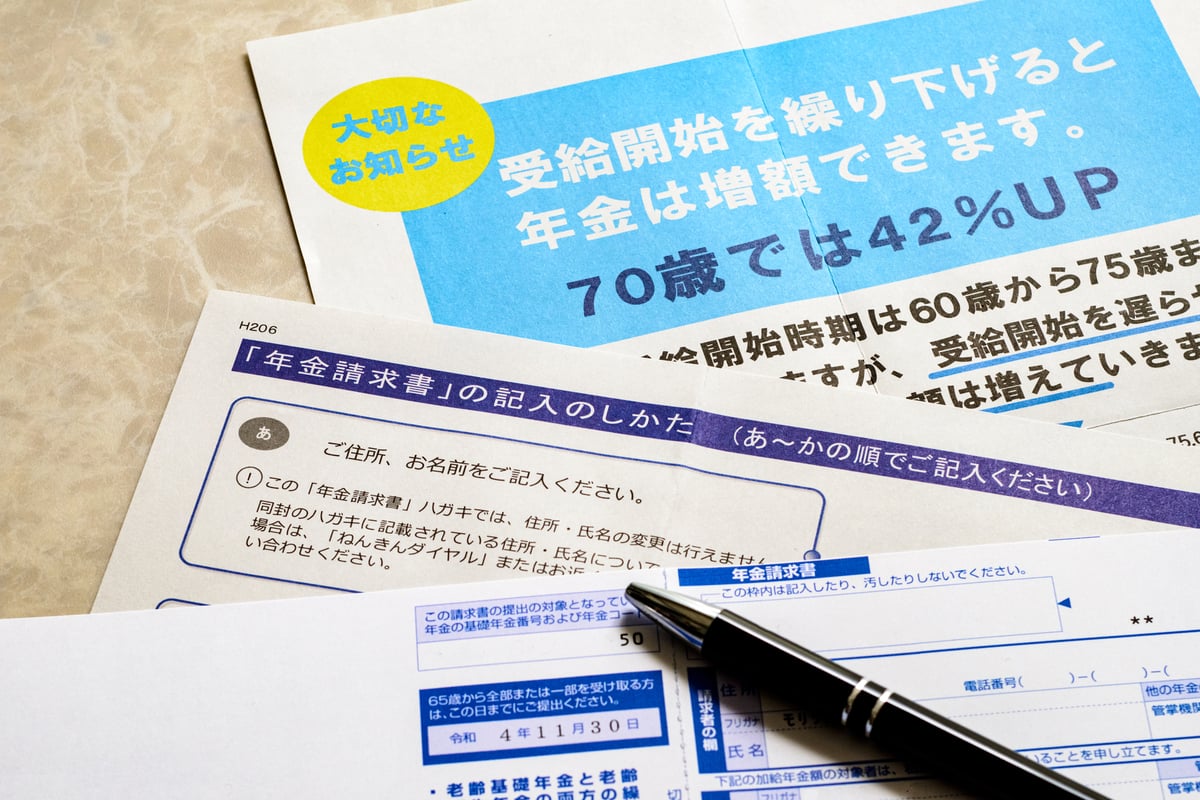
 年金の繰り下げ受給、実は損?(画像はイメージ)
年金を増やすテクニックとして語られることが多い繰り下げ受給ですが、実際に70歳や75歳まで繰り下げても、思ったほど手取りが増えない場合があります。繰り下げると額面上の受給額は増えるものの、税金や社会保険料の負担が増加し、手取りが伸び悩むケースがあるようです。
そもそも平均寿命やライフプランを考慮した際、何歳から年金を受け取り始めるのが最も効果的なのでしょうか。年金の繰り下げ受給の仕組みや注意点について、老後の資金作りにも詳しい、1級ファイナンシャル・プランニング技能士(FP1級)で元小学校教諭のもっちゃんさんに聞きました。
累進課税が原因で手取り減
Q.年金の受給開始を70歳や75歳まで繰り下げると額面上の受給額は増えますが、なぜ税金や社会保険料が上がって手取りが思ったほど増えないケースがあるのでしょうか。
もっちゃんさん「繰り下げによって額面上の受給額は増えるのに、なぜ思ったほど手取りが増えないのかという疑問ですが、これは日本の税制や社会保険制度の問題です。
まず、所得税は累進課税という仕組みを取り入れていて、所得が増えれば増えるほど段階的に税負担も重くなります。さらに、国民健康保険料や介護保険料は、前年の所得に連動してその年の保険料が決まる仕組みです。年金を繰り下げると1カ月あたり0.7%増額されるため、例えば65歳の人が70歳まで繰り下げると42%増額されることになります。
一方、年金の額面が増えて所得区分が上がると、累進課税に従って税率も上がります。税負担の増加は、手取りを減らす一つの要因です。所得が増えると、介護保険料の階層も上がります。
また、これは見落としがちですが、医療費の自己負担割合も、例えば今まで1割負担だったものが2割、3割と引き上がる可能性があります。これらの結果を踏まえると、額面は42%増えたのに、実際の手取りは20~30%程度しか増えないといったギャップが生じるケースも少なくありません」
70歳まで繰り下げたときの損益分岐点は82歳前後
Q.医療費の自己負担割合や介護保険料の上昇などを考慮した場合、繰り下げ受給をすると逆に損をしてしまう人の特徴は何ですか。
もっちゃんさん「繰り下げ受給をすると逆に損をしてしまう人の特徴ですが、これは3つあります。
まず1つ目は、健康状態に不安のある人です。例えば70歳まで繰り下げた場合、額面ベースの試算では、損益分岐点は82歳前後になります。つまり、82歳より前に亡くなってしまうと、結局65歳から受給していた方がよかったという結果になりかねません。あくまで額面ベースの試算ではありますが、この損益分岐点を基準に、ご自身の健康状態を鑑みていただくのが一番かなと思います。
2つ目は、年下の配偶者がいる人です。これはなぜかと言うと、年下の配偶者がいる人は加給年金の対象になるからですね。65歳の時点で厚生年金加入期間が20年以上あり、生計を維持する配偶者がいる場合、年間40万円程度の配偶者加給年金を受け取れます。
しかし、年金を繰り下げている期間はこの権利を放棄している形になるため、加給年金も受け取れません。決して少なくない額ですので、ご自身が加給年金に該当しているかどうか、必ず確認していただく必要があります。
最後の3つ目は、老後資金に余裕がなく、無理な節約で60代を乗り切ろうとしている人です。年金が1カ月当たり0.7%増えるからと繰り下げようとするあまり、生活の質が下がってしまうと、何のために繰り下げをしているのか分からなくなってしまいます。繰り下げを選ぶ意味というところを、今一度考えていただいた方がいいのかなと思います」
何歳から年金を受け取り始めるのが得?
Q.平均寿命やライフプランを踏まえ、何歳から年金を受け取り始めるのが最も合理的と言えますか。
もっちゃんさん「これは多くの人が知りたいことだと思うのですが、残念ながら絶対的な正解はありません。寿命を事前に知ることができれば正解も出せるかもしれませんが、不可能ですので、現実的なところでは健康状態や働き方、家族構成などによって最適解は変わってくると思います。
あえて基準を決めるのであれば、65歳の受給開始を基本としていただいて構いません。その上で、例えば70歳まで働こうと思っている人であれば、現役を引退するタイミングで受給を開始するのも一つの選択です。ただし、先ほども申し上げた通り、70歳まで繰り下げると82歳前後まで生きないと損をしてしまう可能性があります。その点も踏まえて、繰り下げを検討していただくがおすすめです。
特に、男性の平均寿命は81歳ですので、無理に70歳や75歳まで繰り下げる必要はないと思います。一方、女性の平均寿命は87歳ですので、繰り下げても男性より元が取れる可能性が高いです。男性と女性では事情が異なるため、夫婦そろって70歳まで繰り下げようといった一律の考え方はあまりおすすめしません」
* * *
日本の税制や社会保険制度では所得が増えれば増えるほど負担も大きくなるため、繰り下げ受給を選択しても思ったほど手取りが増えない場合があるといいます。寿命が分からない以上、何歳から年金を受け取り始めるのが最も効率的かは一概には言えません。健康状態や働き方、家族構成などを考慮して最適解を考えると良いでしょう。
オトナンサー編集部